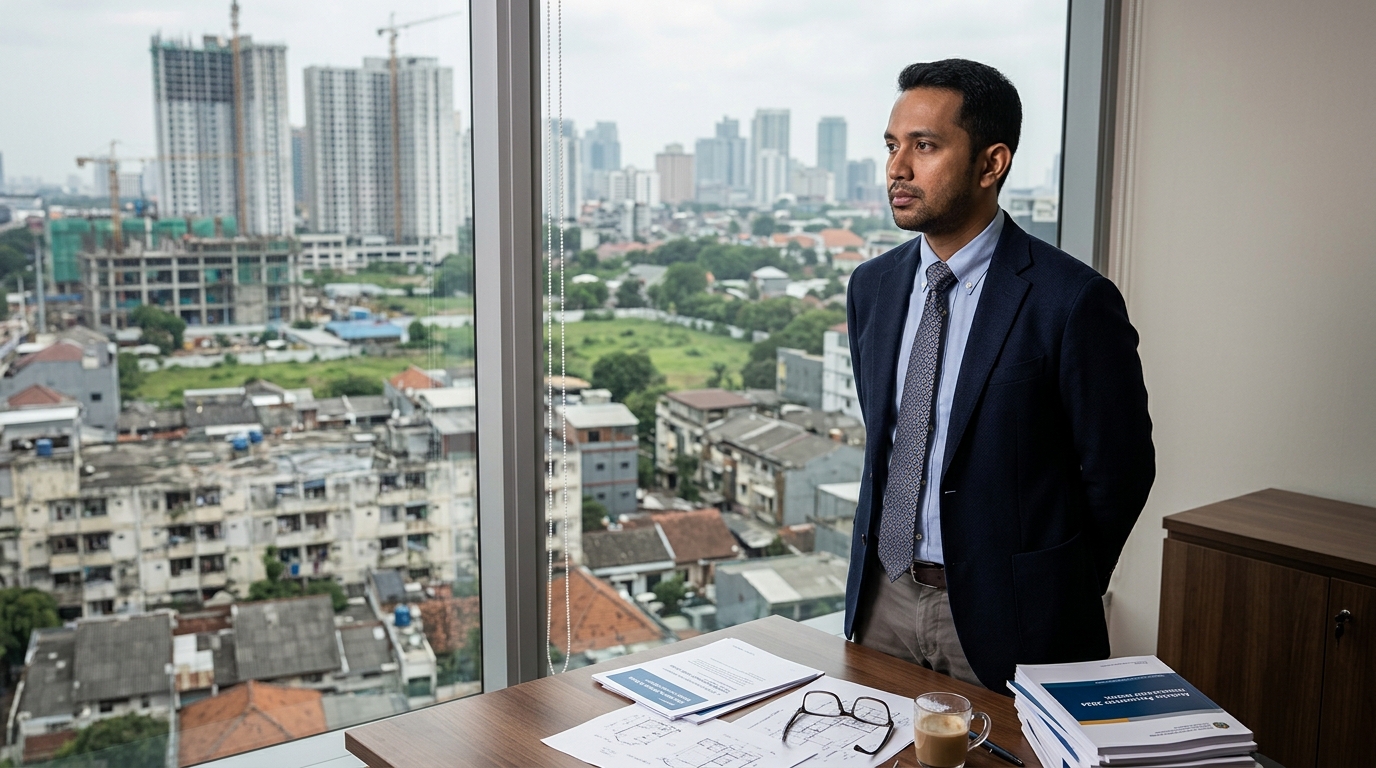
Di pesantren kami sering diingatkan kaidah: dar’ul mafasid muqaddam ‘ala jalbil mashalih — mencegah mudarat didahulukan ketimbang meraih manfaat. Kaidah sederhana ini terasa relevan saat polemik Tapera kembali mengemuka. Niat besarnya jelas: menyediakan sumber dana jangka panjang agar pekerja, terutama berpenghasilan rendah, bisa mengakses rumah layak dengan skema yang manusiawi. Masalah perumahan kita bukan remeh-temeh; backlog bertahun-tahun, urbanisasi cepat, dan harga tanah yang terus menjauh dari jangkauan gaji bulanan. Tetapi bagaimana cara mencapainya, itulah yang perlu dibaca ulang.
Tapera dirancang sebagai tabungan wajib yang dikelola badan khusus, dengan iuran sekitar 3 persen dari upah: kira-kira 2,5 persen dari pekerja dan 0,5 persen dari pemberi kerja. Secara teori, kumpulan dana besar, murah, dan panjang usia ini dapat menurunkan biaya pembiayaan rumah—melengkapi program subsidi seperti FLPP—seraya memberi insentif bagi pengembang untuk membangun rumah MBR yang benar-benar terjangkau. Di atas kertas, arsitekturnya menjanjikan.
Namun kebijakan publik bukan hanya soal arsitektur di atas kertas; ia hidup di dapur rumah tangga dan neraca perusahaan. Bagi pekerja bergaji sekitar lima juta rupiah, iuran 2,5 persen berarti potongan lebih-kurang 125 ribu per bulan—di luar potongan lain seperti jaminan sosial dan pajak. Bagi pemberi kerja, tambahan 0,5 persen menambah biaya tenaga kerja. Dalam ekonomi yang masih rentan dan pasar kerja yang rapuh, kenaikan biaya ini rawan memicu dua hal yang tidak diinginkan: turunnya take-home pay yang menekan konsumsi rumah tangga, serta kecenderungan sebagian pelaku usaha menghindari formalitas atau menahan perekrutan. Di sini kaidah “mencegah mudarat” harus benar-benar dipegang.
Kekhawatiran lain adalah kepercayaan. Publik menyimpan memori panjang atas pengelolaan dana-dana sosial. Transparansi, tata kelola investasi, hingga kecepatan layanan menjadi syarat mutlak. Walau Tapera adalah tabungan yang secara prinsip akan kembali ke peserta pada saat tertentu (dengan manfaat yang dijanjikan), persepsi “potongan wajib baru” tanpa gambaran manfaat yang mudah dipahami akan menimbulkan resistensi. Apalagi bila segmen di luar MBR merasa “dipaksa menabung” pada instrumen yang keuntungannya tidak lebih baik dari pilihan tabungan lain yang mereka yakini.
Kita juga perlu jujur pada problem sasaran. Krisis perumahan paling keras dirasakan MBR di perkotaan: pekerja bergaji rendah-menengah dengan kontrak kerja pendek, yang kerap tersisih dari kredit perbankan karena keterbatasan DP, tenor, dan catatan penghasilan. Jika Tapera digelar datar untuk semua, sementara akses manfaat (KPR/KBR/KRR) tetap mengutamakan MBR, maka banyak peserta non-MBR akan melihatnya semata sebagai “tabungan wajib,” bukan sebagai skema perlindungan perumahan. Ketimpangan antara kewajiban universal dan manfaat yang selektif inilah yang memantik rasa tidak adil.
Karena itu, “membaca ulang” Tapera berarti menata ulang urutan, beban, dan insentif. Pertama, fase implementasi perlu benar-benar bertahap dan berbasis kesiapan: mulai dari segmen ASN/TNI/Polri yang infrastruktur datanya relatif rapi, lalu BUMN dan perusahaan besar, baru kemudian UKM—dengan jeda evaluasi yang jelas dan publik. Kedua, beban iuran untuk pekerja swasta dapat disesuaikan di awal, misalnya diturunkan sementara atau diberi opsi top-up sukarela, seraya pemerintah memberi dukungan fiskal yang lebih besar khusus bagi MBR. Prinsipnya, yang paling lemah harus paling ringan bebannya, tetapi paling besar manfaatnya.
Ketiga, tata kelola harus terang-benderang: dana ditempatkan pada kustodian independen, portofolio investasi dibatasi pada instrumen berisiko rendah, laporan kinerja dipublikasikan triwulanan lewat dasbor yang bisa diakses publik, dan audit reguler oleh lembaga pemeriksa negara. Keempat, integrasi data kepesertaan dan penentuan MBR harus real-time—disilangkan dengan data pajak, jaminan sosial, dan catatan perbankan—agar penyaluran manfaat tepat sasaran dan mengurangi moral hazard.
Terakhir, komunikasinya jangan elitis. Orang perlu tahu, dengan gaji sekian dan iuran sekian, berapa proyeksi saldo dalam lima atau sepuluh tahun, opsi manfaat apa yang bisa diambil, bagaimana jika pindah kerja atau berhenti, dan kapan dana kembali. Sediakan kalkulator daring yang mudah, contoh kasus yang konkret, serta kanal pengaduan yang responsif. Ini bukan perkara branding; ini soal membangun kepercayaan—modal utama kebijakan berbasis tabungan publik.
Tapera bisa menjadi instrumen keadilan perumahan atau sekadar potongan baru di slip gaji. Kuncinya ada pada keberpihakan yang nyata kepada MBR, beban yang proporsional, dan tata kelola yang tak memberi ruang pada keraguan. Di pesantren saya diajarkan, maslahat itu lahir dari ketelitian, bukan dari niat baik semata. Mari membaca ulang, agar Tapera tidak hanya benar tujuannya, tetapi juga adil caranya.